

تأخر الأداء يستنزف خزينة المقاولات الصغرى بالمغرب.. 368 مليار درهم ديون تجارية
تواجه المقاولات الصغيرة جداً والصغرى والمتوسطة بالمغرب ضغوطاً متزايدة بسبب استمرار التأخر في استخلاص مستحقاتها المالية، في وقت تحولت فيه آجال الأداء الطويلة إلى مصدر تمويل غير مباشر لفائدة عدد من المقاولات الزبونة، التي تحتفظ بسيولتها على حساب الموردين وشركائها التجاريين.
وتكشف معطيات حديثة عن اتساع الفجوة بين المؤشرات الرسمية التي تشير إلى تحسن آجال الأداء، والواقع المالي الذي تعيشه شريحة واسعة من المقاولات، خصوصاً تلك التي تفتقر إلى احتياطيات مالية كافية أو إمكانيات مريحة للولوج إلى التمويلات البنكية.
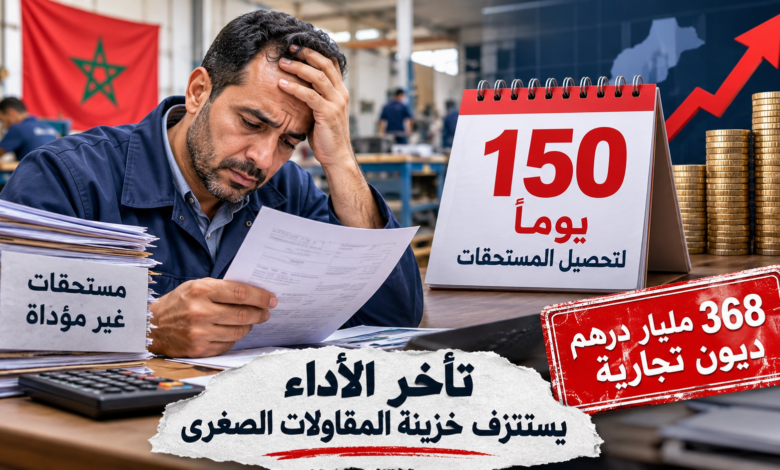
وفي هذا السياق، أظهرت دراسة أنجزتها شركة «إنفوريسك» (Inforisk)، وشملت أكثر من 25 ألف مقاولة، أن متوسط آجال أداء الزبائن بلغ 150 يوماً خلال سنة 2024، مقابل 172 يوماً في السنة السابقة.
وترتفع هذه المدة إلى 211 يوماً في قطاع البناء والأشغال العمومية، بما يعادل نحو سبعة أشهر من الانتظار قبل تحصيل المستحقات.
وتقدر الدراسة حجم الائتمان التجاري المتبادل بين المقاولات بنحو 368 مليار درهم، وهو ما يعكس حجم التمويل الذي يضطر الموردون إلى توفيره لزبنائهم من خلال تأجيل استخلاص قيمة السلع والخدمات المقدمة.
وتأتي هذه المعطيات في وقت سجلت فيه المؤسسات والمقاولات العمومية متوسط آجال أداء بلغ 32,5 يوماً عند نهاية دجنبر 2025، مقابل 55,9 يوماً سنة 2018. غير أن هذا التحسن لم يمنع استمرار اختلالات مهمة، إذ بلغت قيمة الفواتير المصرح بها خارج الآجال القانونية 53,2 مليار درهم خلال السنة الماضية.
كما دفعت 65 مؤسسة ومقاولة عمومية غرامات عن التأخير في الأداء بقيمة 423,2 مليون درهم، ضمن مجموع غرامات بلغ نحو 1,33 مليار درهم.
وتبرز حدة الاختلالات بشكل أكبر عند مقارنة وضعية المقاولات حسب حجمها، إذ يصل الرصيد التجاري للمقاولات الصغيرة جداً إلى ما يعادل 47 يوماً من رقم معاملاتها، مقابل نحو 12 يوماً لدى المقاولات الصغرى والمتوسطة، ويوماً واحداً فقط بالنسبة إلى المقاولات الكبرى.
وتعكس هذه الفوارق تفاوتاً في القدرة على التفاوض وتدبير السيولة، حيث تتحمل المقاولات الأصغر حصة أكبر من أعباء تأخر الأداء، رغم محدودية مواردها المالية وضعف قدرتها على مواجهة فترات الانتظار الطويلة.
تمويل الزبناء على حساب الموردين
ولا تقتصر تداعيات تأخر استخلاص المستحقات على تجميد الأموال داخل الفواتير غير المؤداة، بل تمتد إلى ارتفاع حاجيات المقاولات من رأس المال العامل، وتزايد اعتمادها على القروض والتسهيلات البنكية قصيرة الأجل لتغطية المصاريف اليومية والوفاء بالتزاماتها تجاه الأجراء والموردين والإدارة الضريبية.
وفي هذا الإطار، أوضح كمال الودادسي، المستشار المالي والبنكي المتخصص في الهندسة المالية وتدبير المقاولات، في تصريح صحفي، أن استمرار التأخر في تسوية المستحقات التجارية يجعل الموردين بمثابة ممولين فعليين لأنشطة المقاولات الزبونة، دون أن يحصلوا بالضرورة على أي مقابل عن الأموال التي يضعونها رهن إشارتها.
وأشار الخبير إلى أن هذه الممارسة تنقل أعباء التمويل من المقاولات التي تتمتع بقدرة تفاوضية أكبر إلى شركائها التجاريين الأقل قدرة على تحمل الضغوط المالية، ما يجعل آجال الأداء وسيلة غير مباشرة لإعادة توزيع السيولة داخل النسيج الاقتصادي.
وأضاف أن خطورة الوضع تتجلى في إمكانية مواجهة مقاولة تحقق أرباحاً على المستوى المحاسبي صعوبات فعلية في الوفاء بالتزاماتها المالية، بسبب تراكم الفواتير غير المحصلة، خصوصاً عندما تعتمد على عدد محدود من الزبائن وتفتقر إلى موارد ذاتية كافية.
وحذر المتحدث من أن اللجوء إلى تسهيلات الخزينة والخصم البنكي وخدمات التخصيم (Affacturage) لا يوفر حلولاً مجانية، بالنظر إلى ما يترتب عنها من فوائد وعمولات ومصاريف إضافية قد تستنزف جزءاً من هوامش الربح.
وتتضح هذه الكلفة من خلال معطيات بنك المغرب، التي أظهرت بلوغ متوسط سعر الفائدة المدين المطبق على المقاولات الصغيرة جداً والصغرى والمتوسطة 5,20 في المائة خلال الفصل الثاني من سنة 2026، مقابل 4,56 في المائة بالنسبة إلى المقاولات الكبرى، بفارق يصل إلى 64 نقطة أساس.
وباحتساب هذه النسب، فإن مقاولة تنتظر تحصيل فاتورة بقيمة مليون درهم لمدة 150 يوماً، وتلجأ إلى تمويل بنكي لتغطية احتياجاتها، قد تتحمل فوائد تناهز 21 ألف درهم، لترتفع إلى أكثر من 30 ألف درهم إذا امتد الانتظار إلى 211 يوماً، دون احتساب العمولات والمصاريف الأخرى.
وفي المقابل، يستفيد الزبون المتأخر في الأداء من الاحتفاظ بالسيولة نفسها طوال هذه المدة، دون أن يتحمل بالضرورة كلفة تمويل مماثلة.
تعثر المقاولات وثغرات آجال الأداء
تتزامن هذه الاختلالات مع استمرار المخاطر المرتبطة بتعثر المقاولات، رغم تراجع عدد المقاولات المتعثرة من الأشخاص المعنويين بنسبة 3,3 في المائة خلال سنة 2025، ليستقر في حدود 15 ألفاً و307 مقاولات، وفق معطيات «إنفوريسك».
وتشير المعطيات إلى ارتباط جانب مهم من حالات التعثر بمشكلات التأخر أو التخلف عن الأداء، ما يجعل تحصيل الديون التجارية عاملاً حاسماً في ضمان استمرارية النشاط الاقتصادي، خصوصاً بالنسبة إلى المقاولات ذات الإمكانيات المالية المحدودة.
كما تتفاقم الإشكالية بفعل بعض الممارسات التي تؤدي إلى تأخير الانطلاق الفعلي لاحتساب آجال الأداء، من قبيل إرجاء إجراءات تسلم الأشغال أو مطالبة الموردين بإعادة إصدار الفواتير لتصحيح بيانات شكلية، وهو ما يطيل الفترة الفاصلة بين إنجاز الخدمة أو تسليم البضاعة وتحصيل المقابل المالي.
وتعيد هذه المؤشرات النقاش حول مدى قدرة المقتضيات القانونية والغرامات المالية على الحد من التأخر في الأداء، في ظل استمرار تفاوت القوة المالية والتفاوضية بين المقاولات، وحاجة الموردين الصغار إلى آليات تمويل أكثر ملاءمة تضمن تحصيل مستحقاتهم دون تحميلهم أعباء إضافية قد تهدد استمرارية أنشطتهم.